Was ist ein Baufinanzierungs-Lead?
Ein Baufinanzierungs-Lead ist eine Finanzierungsanfrage mit Kontaktdaten, Eckdaten zum Vorhaben und einer Einwilligung in die Kontaktaufnahme. Abnehmer sind Baufinanzierungsvermittler, Banken, Sparkassen und Bausparkassen sowie Makler mit angeschlossener Finanzierungsberatung.
Die Suchnachfrage nach dem Thema ist überschaubar und kommerziell. Eine eigene Auswertung der Google-Ads-Daten über DataForSEO (Stand 08.10.2026) zeigt für „baufinanzierung leads“ rund 110 Suchen pro Monat bei einem durchschnittlichen Klickpreis von 15,33 USD und für „baufinanzierungsvermittler“ rund 170 Suchen bei 13,36 USD.
Vom Eigentümer-Lead unterscheidet sich der Baufinanzierungs-Lead durch das Produkt. Der Eigentümer will verkaufen oder bewerten lassen, der Finanzierungsinteressent will ein Darlehen. Beide Anfragen können aus derselben Immobilientransaktion stammen, landen aber bei unterschiedlichen Abnehmern.
Welche Anlässe erzeugen Baufinanzierungs-Leads?
Baufinanzierungs-Leads entstehen aus fünf typischen Anlässen. Jeder Anlass verlangt andere Unterlagen und hat einen anderen Zeitdruck, deshalb gehört er als Pflichtfeld in jede Anfrage.
- Kauf einer Bestandsimmobilie: Zeitdruck entsteht, sobald ein konkretes Objekt reserviert oder ein Notartermin geplant ist.
- Neubau oder Kauf vom Bauträger: Die Finanzierung folgt dem Baufortschritt; Bereitstellungsfristen und Auszahlungsplan stehen im Vordergrund.
- Anschlussfinanzierung: Eine bestehende Zinsbindung läuft aus. Der Zeitpunkt ist planbar und oft Monate im Voraus bekannt.
- Modernisierung oder Umbau: Das Darlehen finanziert Maßnahmen an einer bereits genutzten Immobilie.
- Objektsuche mit Finanzierungsrahmen: Der Interessent hat noch kein Objekt und möchte wissen, welcher Kaufpreis finanzierbar ist.
Welche Angaben braucht ein Finanzierer in einem Lead?
Ein Finanzierer braucht im Lead die Eckdaten, die eine erste Einschätzung der Machbarkeit erlauben: Vorhaben, Kaufpreis oder Baukosten, Eigenkapital, Darlehenswunsch, Beschäftigungsart, grobes Haushaltseinkommen und Zeitpunkt. Detaillierte Unterlagen folgen erst im Beratungsgespräch.
Fragen Sie im Formular nur ab, was für die erste Einordnung erforderlich ist. Gehaltsnachweise, Kontoauszüge oder Selbstauskünfte gehören nicht in ein Lead-Formular, sondern in den späteren Beratungsprozess mit entsprechender Information und Rechtsgrundlage. Die folgende Liste ordnet die Felder ihrem Zweck zu.
- Name, Telefonnummer, E-Mail-Adresse – Erreichbarkeit und Dublettenprüfung
- Anlass (Kauf, Neubau, Anschluss, Modernisierung, Suche) – Beratungsweg und Dringlichkeit
- Status des Objekts (gefunden, reserviert, noch auf Suche) – Priorisierung
- Kaufpreis oder Baukosten, Lage – Darlehensbedarf und Beleihungsprüfung
- Eigenkapital – Finanzierungsstruktur
- Beschäftigungsart und grobe Einkommensspanne – erste Tragfähigkeitseinschätzung
- Gewünschter Auszahlungs- oder Anschlusszeitpunkt – Terminplanung
- Zeitpunkt, Formular und Wortlaut der Einwilligung – Nachweis nach Art. 7 Abs. 1 DSGVO und § 7a UWG
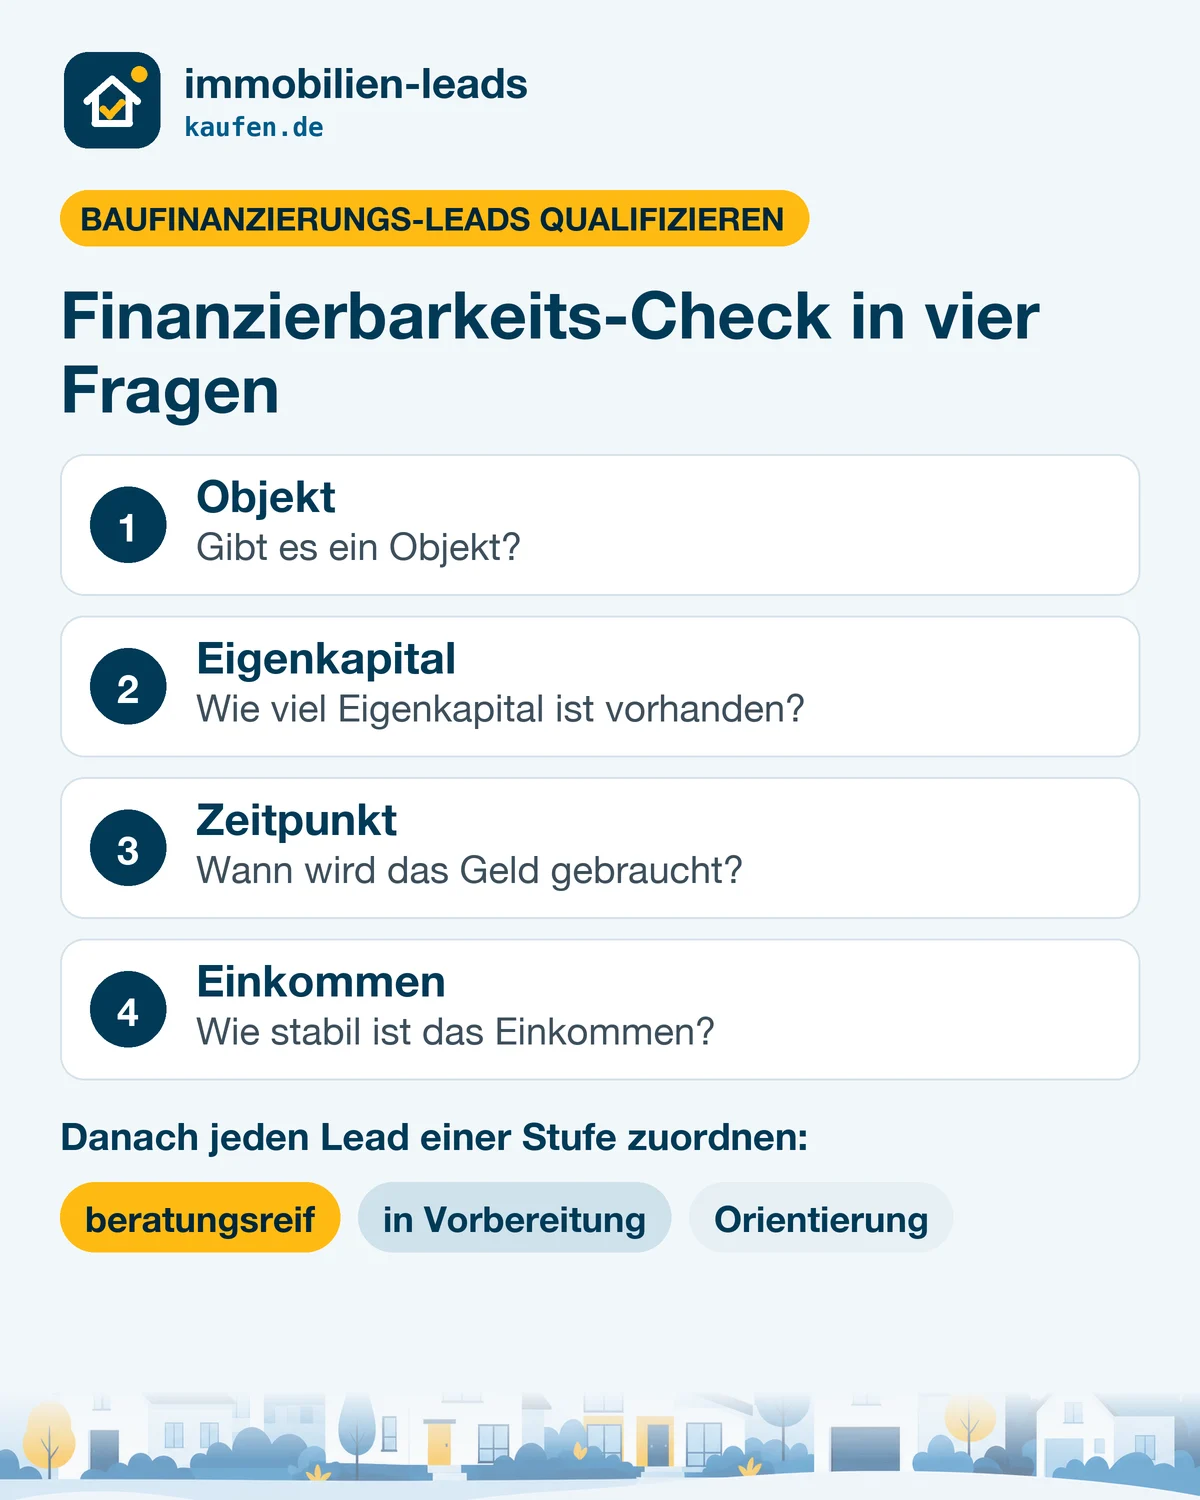
Wie qualifizieren Sie Baufinanzierungs-Leads? Der Finanzierbarkeits-Check in vier Fragen
Baufinanzierungs-Leads werden mit vier Fragen qualifiziert: Gibt es ein Objekt? Wie viel Eigenkapital ist vorhanden? Wann wird das Geld gebraucht? Wie stabil ist das Einkommen? Der Finanzierbarkeits-Check in vier Fragen trennt beratungsreife Anfragen von reinen Orientierungsanfragen.
Frage 1 – Objekt: Ein reserviertes Objekt oder ein laufender Bauvertrag macht den Lead dringend. Eine Anfrage ohne Objekt ist eine Orientierungsanfrage und braucht einen längeren Begleitprozess.
Frage 2 – Eigenkapital: Das Eigenkapital bestimmt den Darlehensbedarf. Beispiel (fiktive Werte): Kaufpreis 400.000 Euro, angenommene Erwerbsnebenkosten 40.000 Euro, Eigenkapital 80.000 Euro. Der Darlehensbedarf liegt dann bei 360.000 Euro. Die tatsächlichen Nebenkosten hängen unter anderem vom Bundesland und von der Maklerbeteiligung ab.
Frage 3 – Zeitpunkt: Notartermin, Baubeginn oder Ablauf der Zinsbindung legen fest, wie schnell der Erstkontakt erfolgen muss. Anschlussfinanzierungen sind oft Monate im Voraus planbar.
Frage 4 – Einkommen: Beschäftigungsart und Einkommensspanne geben eine erste Indikation zur Tragfähigkeit. Die eigentliche Kreditwürdigkeitsprüfung erfolgt erst im Beratungs- und Antragsprozess.
Ordnen Sie jeden Lead nach dem Check einer von drei Stufen zu: beratungsreif, in Vorbereitung oder Orientierung. Die Stufe steuert Reaktionszeit und Nachfassrhythmus im CRM. Das Qualifizierungsraster BANT mit Budget, Entscheidungsbefugnis, Bedarf und Zeitrahmen folgt derselben Logik und lässt sich als Ergänzung im CRM abbilden.
Welche Erlaubnis braucht, wer Baufinanzierungs-Leads bearbeitet?
Wer gewerbsmäßig den Abschluss von Immobiliar-Verbraucherdarlehensverträgen im Sinne von § 491 Abs. 3 BGB oder entsprechender entgeltlicher Finanzierungshilfen vermitteln oder Dritte dazu beraten will, braucht nach § 34i Abs. 1 Satz 1 GewO eine Erlaubnis der zuständigen Behörde. Die Pflicht knüpft an die Tätigkeit an, nicht an den Kauf von Leads.
Nach § 34i Abs. 2 GewO wird die Erlaubnis unter anderem versagt, wenn die erforderliche Zuverlässigkeit fehlt, die Vermögensverhältnisse ungeordnet sind, keine Berufshaftpflichtversicherung oder gleichwertige Garantie nachgewiesen wird oder keine Sachkundeprüfung vor der Industrie- und Handelskammer abgelegt wurde. Ausgenommen sind nach § 34i Abs. 3 und 4 GewO unter anderem bestimmte Kreditinstitute und Vermittler mit einer Erlaubnis aus einem anderen EU- oder EWR-Staat im Umfang dieser Erlaubnis.
Erlaubnispflichtige Immobiliardarlehensvermittler müssen sich nach § 34i Abs. 8 in Verbindung mit § 11a GewO in das Vermittlerregister eintragen lassen. Das Register führen die Industrie- und Handelskammern als Registerbehörden.
Für die Abgrenzung zum bloßen Tippgeben gibt ein Merkblatt der IHK für Oberfranken Bayreuth (Stand August 2018) Orientierung. Danach liegt keine Vermittlung im Sinne des § 34i GewO vor, wenn lediglich ein Kontakt zwischen einem potenziellen Darlehensnehmer und einem Darlehensgeber oder Vermittler allein durch Angabe von Namen und Kontaktdaten hergestellt wird. Als Vermittlung wertet das Merkblatt dagegen bereits die Unterstützung bei vorvertraglichen administrativen Tätigkeiten, etwa die Mitteilung der vom Kreditinstitut benötigten Unterlagen oder Hilfe bei ihrer Zusammenstellung.
Für den Einkauf von Leads bedeutet das: Der Abnehmer, der die Anfragen berät und Darlehen vermittelt, braucht die Erlaubnis, sofern keine Ausnahme greift. Ob ein Lead-Lieferant nur Kontakte herstellt oder bereits vermittelt, hängt vom tatsächlichen Ablauf ab und ist im Einzelfall zu prüfen. Zusätzlich regeln §§ 655a ff. BGB den Darlehensvermittlungsvertrag zwischen Vermittler und Verbraucher; bietet der Vermittler bei Immobiliar-Verbraucherdarlehen Beratungsleistungen an, gilt nach § 655a Abs. 3 BGB § 511 BGB entsprechend.
Diese Zusammenfassung ist keine Rechtsberatung. Klären Sie Ihre konkrete Tätigkeit mit der zuständigen IHK oder einer Anwältin oder einem Anwalt.
Was gilt für die Kontaktaufnahme mit Finanzierungsinteressenten?
Die Kontaktaufnahme mit Finanzierungsinteressenten richtet sich nach denselben Einwilligungsregeln wie bei anderen Verbraucher-Leads. Telefonwerbung gegenüber Verbrauchern ohne vorherige ausdrückliche Einwilligung ist nach § 7 Abs. 2 Nr. 1 UWG stets unzulässig; für E-Mail-Werbung gilt nach § 7 Abs. 2 Nr. 2 UWG dasselbe.
Nach § 7a UWG ist die Einwilligung in Telefonwerbung bei Erteilung zu dokumentieren und fünf Jahre aufzubewahren. Nach Art. 7 Abs. 1 DSGVO muss der Verantwortliche nachweisen können, dass eine Einwilligung vorliegt, und nach Art. 7 Abs. 3 DSGVO ist ein Widerruf jederzeit möglich.
Finanzierungsdaten wie Einkommen und Eigenkapital sind für die Betroffenen besonders sensibel. Begrenzen Sie die Weitergabe im Unternehmen auf die Personen, die den Lead bearbeiten, und löschen Sie Daten nicht weiterverfolgter Anfragen nach festgelegten Fristen.
Wie bearbeiten Sie Baufinanzierungs-Leads nach dem Eingang?
Baufinanzierungs-Leads bearbeiten Sie in drei Schritten: Plausibilitätsprüfung, Erstgespräch mit dem Finanzierbarkeits-Check und Überleitung in die Beratung. Jeder Schritt erhält im CRM einen Status, damit Durchlaufzeiten und Abschlussquoten je Quelle messbar werden.
Plausibilitätsprüfung: Passen Kaufpreis, Eigenkapital und Vorhaben zusammen, ist die Telefonnummer gültig, und liegt die Anfrage nicht bereits aus einer anderen Quelle vor? Offensichtliche Widersprüche klären Sie im Erstgespräch, statt den Lead sofort zu verwerfen.
Erstgespräch: Nennen Sie die konkrete Anfrage als Anlass, stellen Sie die vier Fragen des Finanzierbarkeits-Checks und vereinbaren Sie den nächsten Schritt, etwa ein Beratungsgespräch mit Unterlagenliste. Ab diesem Punkt beginnt die erlaubnispflichtige Beratung oder Vermittlung.
Überleitung: Halten Sie fest, welche Unterlagen angefordert wurden, wann das Beratungsgespräch stattfindet und welche Wiedervorlage bei Orientierungsanfragen gilt. Anschlussfinanzierungen erhalten eine Wiedervorlage passend zum Ende der Zinsbindung.
Sind exklusive oder geteilte Baufinanzierungs-Leads besser?
Exklusive Baufinanzierungs-Leads gehen an genau einen Abnehmer, geteilte Leads an mehrere. Exklusive Leads erlauben einen Erstkontakt ohne direkten Wettbewerb um denselben Interessenten. Geteilte Leads verteilen die Gewinnungskosten auf mehrere Abnehmer, verlangen aber schnelle Reaktion, weil mehrere Finanzierer denselben Interessenten ansprechen.
Bei geteilten Leads erhält der Interessent mehrere Anrufe. Das kann die Erreichbarkeit senken und die Wahrnehmung aller Anbieter belasten. Prüfen Sie, an wie viele Abnehmer ein Lead höchstens geht und ob die Einwilligung alle Empfänger benennt.
Welche Variante sich rechnet, zeigt nur der Vergleich der Kosten pro abgeschlossener Finanzierung. Mit dem Lead-Kosten-Rechner unter /rechner/lead-kosten/ setzen Sie Preis pro Lead, Kontaktquote und Abschlussquote ins Verhältnis.
Transparenzhinweis: Diese Website wird von der Einfach zum Angebot GmbH betrieben, die selbst Leads anbietet. Wir bewerten deshalb keine einzelnen Lead-Anbieter.
Häufige Fragen
Was ist ein Baufinanzierungs-Lead?
Ein Baufinanzierungs-Lead ist die Anfrage einer Privatperson, die ein Darlehen für Kauf, Bau, Modernisierung oder Anschlussfinanzierung einer Wohnimmobilie sucht, Eckdaten angegeben hat und einer Kontaktaufnahme zugestimmt hat.
Brauche ich eine Erlaubnis nach § 34i GewO, um Baufinanzierungs-Leads zu kaufen?
Die Erlaubnispflicht nach § 34i GewO knüpft an die gewerbsmäßige Vermittlung von oder Beratung zu Immobiliar-Verbraucherdarlehen an, nicht an den Leadkauf. Wer die gekauften Anfragen berät oder Darlehen vermittelt, braucht die Erlaubnis, sofern keine Ausnahme nach § 34i Abs. 3 oder 4 GewO greift. Das ist im Einzelfall zu prüfen.
Ist ein Lead-Lieferant für Baufinanzierungen ein Tippgeber?
Nach einem Merkblatt der IHK für Oberfranken Bayreuth (Stand August 2018) ist die bloße Herstellung eines Kontakts durch Angabe von Namen und Kontaktdaten keine Vermittlung. Hilft der Lieferant dagegen etwa beim Zusammenstellen von Unterlagen, wertet das Merkblatt dies als Vermittlung. Entscheidend ist der tatsächliche Ablauf.
Welche Angaben braucht ein Baufinanzierungs-Lead?
Ein Baufinanzierungs-Lead braucht Kontaktdaten, Anlass, Objektstatus, Kaufpreis oder Baukosten, Eigenkapital, Beschäftigungsart, eine grobe Einkommensspanne, den gewünschten Zeitpunkt sowie den Einwilligungsnachweis. Detaillierte Unterlagen folgen im Beratungsgespräch.